Корреляция: почему диверсификация иногда перестаёт работать
продвинутый
Автоматический материал · Редакция TradeAlmanacПодготовлено языковой моделью по данным площадки и проверено редактором.

Содержание · 5
Диверсификация опирается на то, что активы ведут себя по-разному. Мера этого различия — корреляция.
Как это работает
Активы, движущиеся не в такт, гасят колебания друг друга.
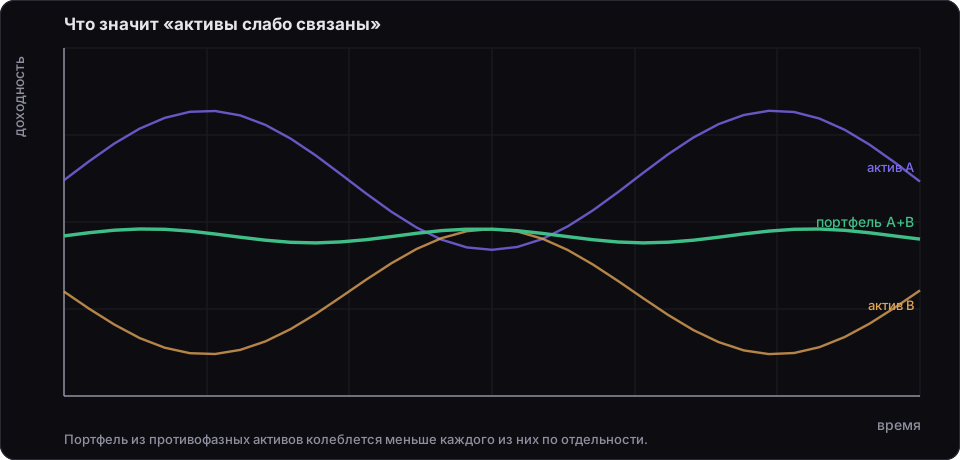
Главная оговорка
Корреляции не постоянны. В спокойное время активы расходятся, в кризис — сходятся: продают всё сразу, потому что нужны деньги.
Как это учитывать
Не полагаться на историческую корреляцию как на константу. Проверять, что произойдёт при её росте до единицы — то есть при одновременном падении всего.
Разделять источники риска, а не названия активов: две бумаги разных секторов, зависящие от одного фактора, дают ложное ощущение разнообразия — Секторы российского рынка: из чего он состоит.
Что действительно расходится
Активы с принципиально разной природой дохода: акции живут прибылью компаний, облигации — процентными платежами, золото не имеет денежного потока вовсе.
Именно поэтому распределение между классами эффективнее распределения внутри класса — Распределение активов: решение, определяющее почти всё остальное.
И отдельный класс
Инфраструктурный риск корреляции не подчиняется вовсе: он реализуется одновременно для всего, что учитывается через одну цепочку — Ограничения и инфраструктурный риск: чем он отличается от рыночного.
Смежное — Диверсификация: что она даёт и чего не даёт.
Похожие материалы
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.
Подготовлено языковой моделью по данным площадки и проверено редактором.
Как мы используем языковые моделиПохожие материалы
- Маржинальная торговля: кто и по какому правилу закрывает позицию за васРазбор механики необеспеченной сделки на российском рынке: из чего складывается обеспечение, откуда берётся ставка риска, чем маржинальное требование отличается от принудительного закрытия и почему короткая позиция дорожает в дату отсечки.
- Скрытая концентрация: когда двадцать бумаг — это одна ставкаПортфель может выглядеть разнообразным и зависеть от одного фактора. Проверяется это расчётом, а не взглядом.
- Риск ликвидности портфеля: сколько времени займёт выходОценивать надо не только доходность позиции, но и срок, за который её можно закрыть без потерь.
- Бета: насколько бумага повторяет движения рынкаКоэффициент чувствительности к рынку. Полезен для понимания структуры риска и бесполезен как прогноз.